穩定幣利息怎麼賺:交易所理財、質押與放貸的差別
目錄
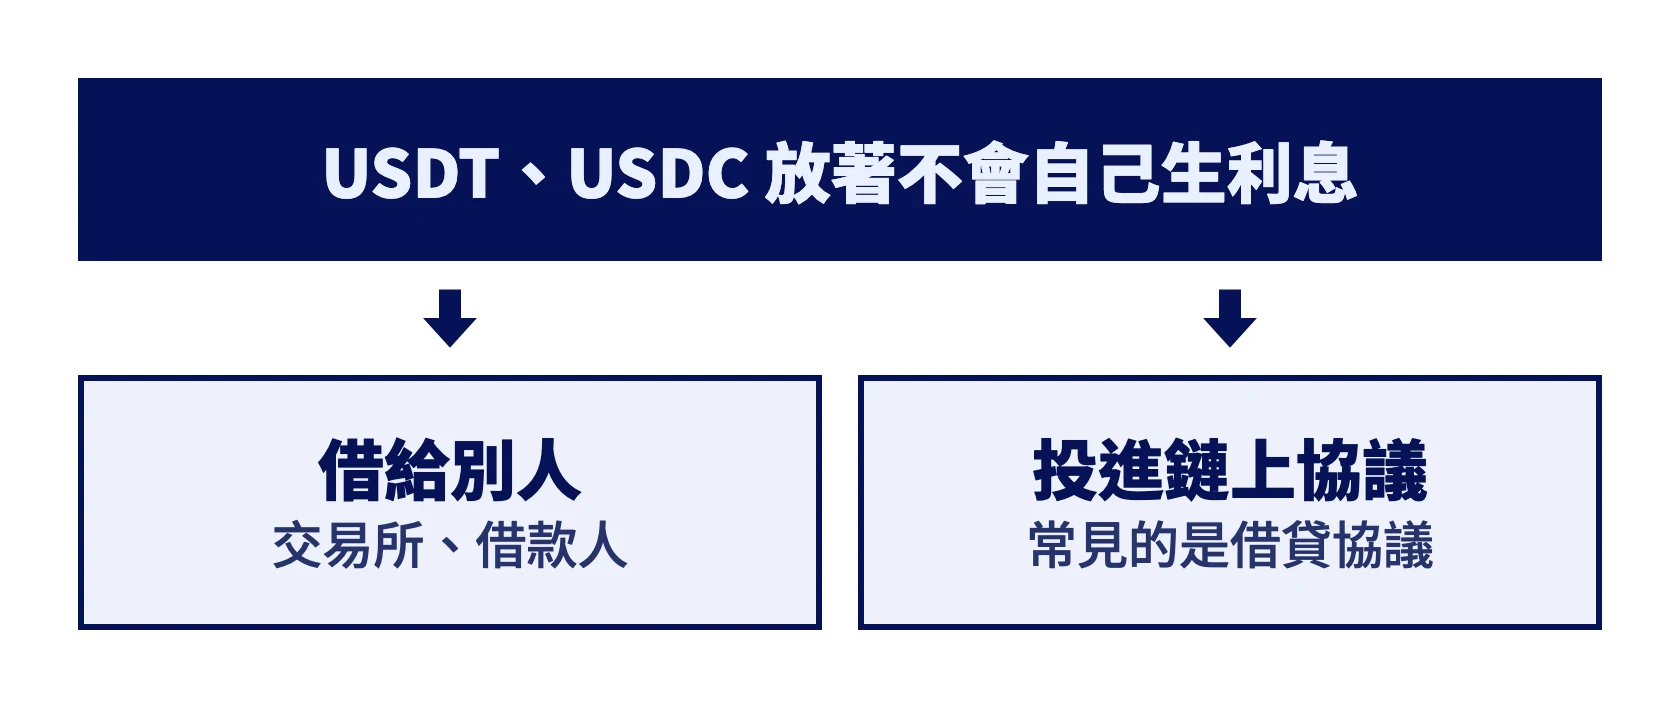
USDT、USDC 放著不會自己生利息。看到的利息都是把幣交給別人用換來的,差別在交給誰、利率誰決定、什麼時候拿得回來。這篇講四種常見的做法,只比機制和風險,利率會變,這裡不比哪個賺得多。
穩定幣本身沒有利息
美國 2025 年 7 月立法的 GENIUS Act 規定,穩定幣發行人不得因為用戶持有穩定幣而支付利息或收益。
所以不管平台怎麼命名,利息的來源只有兩種:幣被借給了別人,或是被投進某個鏈上協議。
交易所理財:把幣借給交易所
以幣安為例,幣安理財底下的賺幣分成活期和定期。官方說明寫,申購活期產品是提供流動性給幣安,幣安再透過槓桿和借貸產品把資產借給其他用戶,收到的利息當成獎勵發給你。
利率由平台公告,會調整。
服務條款寫了這幾件事。
- 你的資產不會分開保管,會跟幣安和其他客戶的資產放在一起。
- 獎勵不保證,也不固定。
- 極端情況下可能拿不回全部資產。官方中文把這類產品歸在保本型,條款的寫法並不保本。
- 活期可以隨時贖回,行情極端或大量贖回時可能延遲。定期提前贖回會沒收已經拿到的獎勵。
這種做法的風險集中在交易所本身。2022 年 Celsius、Voyager、BlockFi 這幾家收存款付利息的平台先後聲請破產,用戶的錢被卡在裡面。
質押穩定幣是怎麼回事
質押原本指的是把幣鎖進區塊鏈當驗證者,獎勵來自協助網路運作。USDT 和 USDC 是發行在別人鏈上的代幣,沒有自己的驗證機制可以質押。
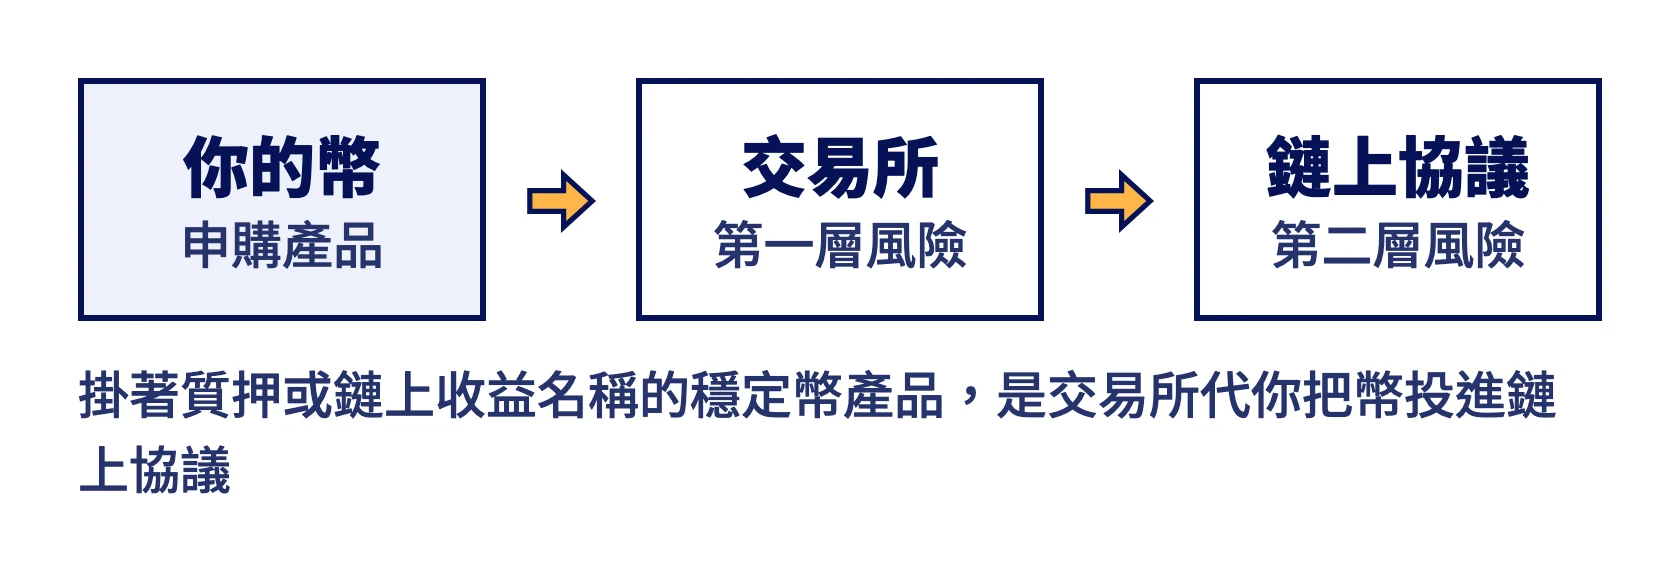
交易所掛著質押或鏈上收益名稱的穩定幣產品,做的事是代你把幣投進鏈上協議,常見的是借貸協議。
幣安對鏈上收益的說明是:屬於高風險產品,回報看協議,不保證有固定收益;鏈上協議出問題造成的損失,幣安不負責。贖回最長要等 72 小時。
這種做法等於同時承擔兩層風險,一層是交易所,一層是協議。
DeFi 借貸:自己把幣放進協議
Aave、Compound 這類協議讓你直接把穩定幣存進去,利息來自借款人。利率由協議依資金的使用率自動調整,借的人多利率就高。
要自己管錢包和私鑰。主要的風險有三種。
- 智能合約有漏洞。
- 抵押品跌得太快,來不及清算而產生壞帳。
- 池子裡的錢大多被借走的時候,要等有人還款或有新資金進來才領得出來。
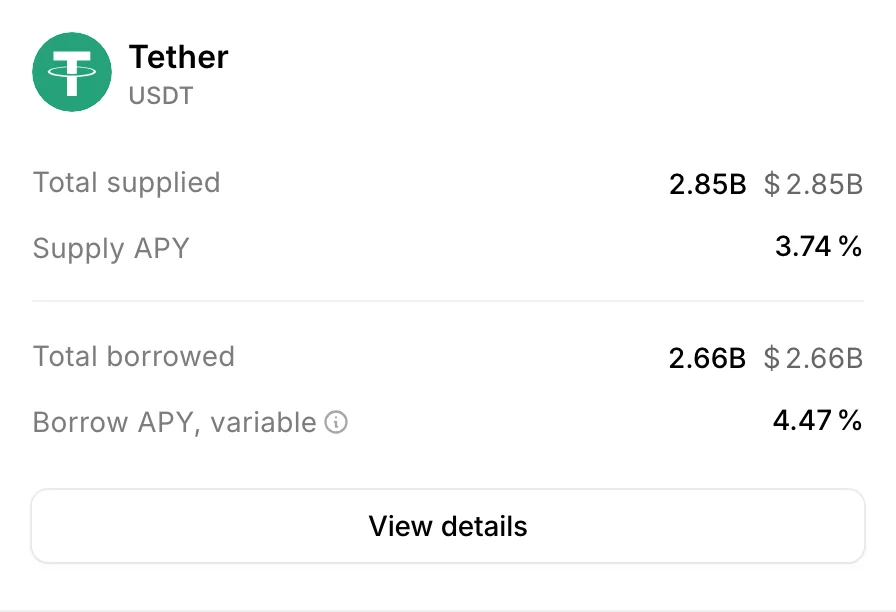 Aave 市場頁的 USDT:供給與借出的金額、存款與借款的年化,2026 年 10 月 1 日擷取(app.aave.com,介面是英文)
交易所的放貸市場:自己掛單借給別人
Bitfinex 的融資市場是另一種做法。你自己掛單,寫明利率和天數,借給在 Bitfinex 開槓桿的交易者。
利率由借貸雙方的掛單決定,沒有平台公告的牌價。行情冷的時候很低,熱的時候會衝高,沒有保證。
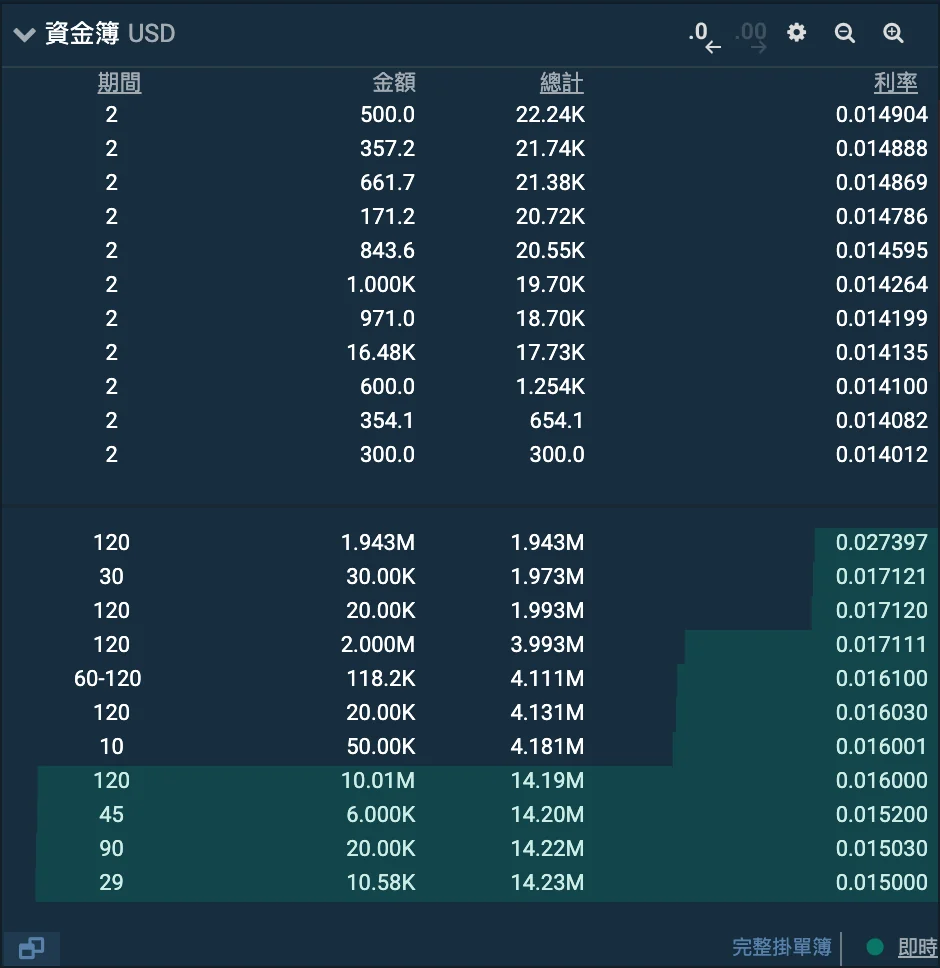 Bitfinex 融資頁面的 USD 資金簿,2026 年 10 月 1 日擷取。上半是放款人的掛單,下半是借款人的出價
放貸成交之後,到期之前你不能提前收回,借款人可以提前還款。Bitfinex 從利息收 15% 手續費。
借款人的部位由 Bitfinex 強制平倉來還款,條款同時寫明不保證放款人不會虧損。錢一直在 Bitfinex 帳戶裡,所以交易所的風險也在。細節整理在Bitfinex 放貸有什麼風險。
這個市場的利率跟交易所活期差多少、為什麼會差,另外寫在Bitfinex 放貸利率為什麼比其他交易所高。
比的時候問這四件事
- 幣交給誰:交易所、協議,還是市場上的借款人。
- 利率誰決定:平台公告、協議依使用率計算,還是市場掛單。
- 什麼時候拿得回來:隨時、到期,還是要等池子有錢。
- 出事的時候條款怎麼寫。
| 幣交給誰 | 利率誰決定 | 什麼時候拿得回來 | |
|---|---|---|---|
| 交易所理財 | 交易所 | 平台公告 | 活期隨時,定期到期 |
| 鏈上收益 | 交易所代投鏈上協議 | 看協議,不保證 | 贖回最長等 72 小時 |
| DeFi 借貸 | 鏈上協議 | 依使用率自動調整 | 池子有錢才領得出來 |
| Bitfinex 放貸 | 市場上的借款人 | 借貸雙方掛單 | 到期或借款人還款 |
交易所理財和鏈上收益那兩列,寫的是幣安的產品說明。
EZLO 做的是最後一種的自動化:在 Bitfinex 的融資市場上依實際成交的利率幫你掛單。第一次放貸可以從Bitfinex 放貸教學開始看。