Bitfinex 放貸利息要繳稅嗎:台灣現行規定整理
目錄
財政部對虛擬資產講過話的只有買賣。放貸收到的利息該報哪一類所得、算不算海外所得,到 2026 年 10 月都還沒有官方文字。這篇整理目前查得到的規定、出金路徑不同會差在哪,以及還沒有答案的部分。內容不是稅務建議,實際申報以國稅局的認定為準。
官方講過的只有買賣
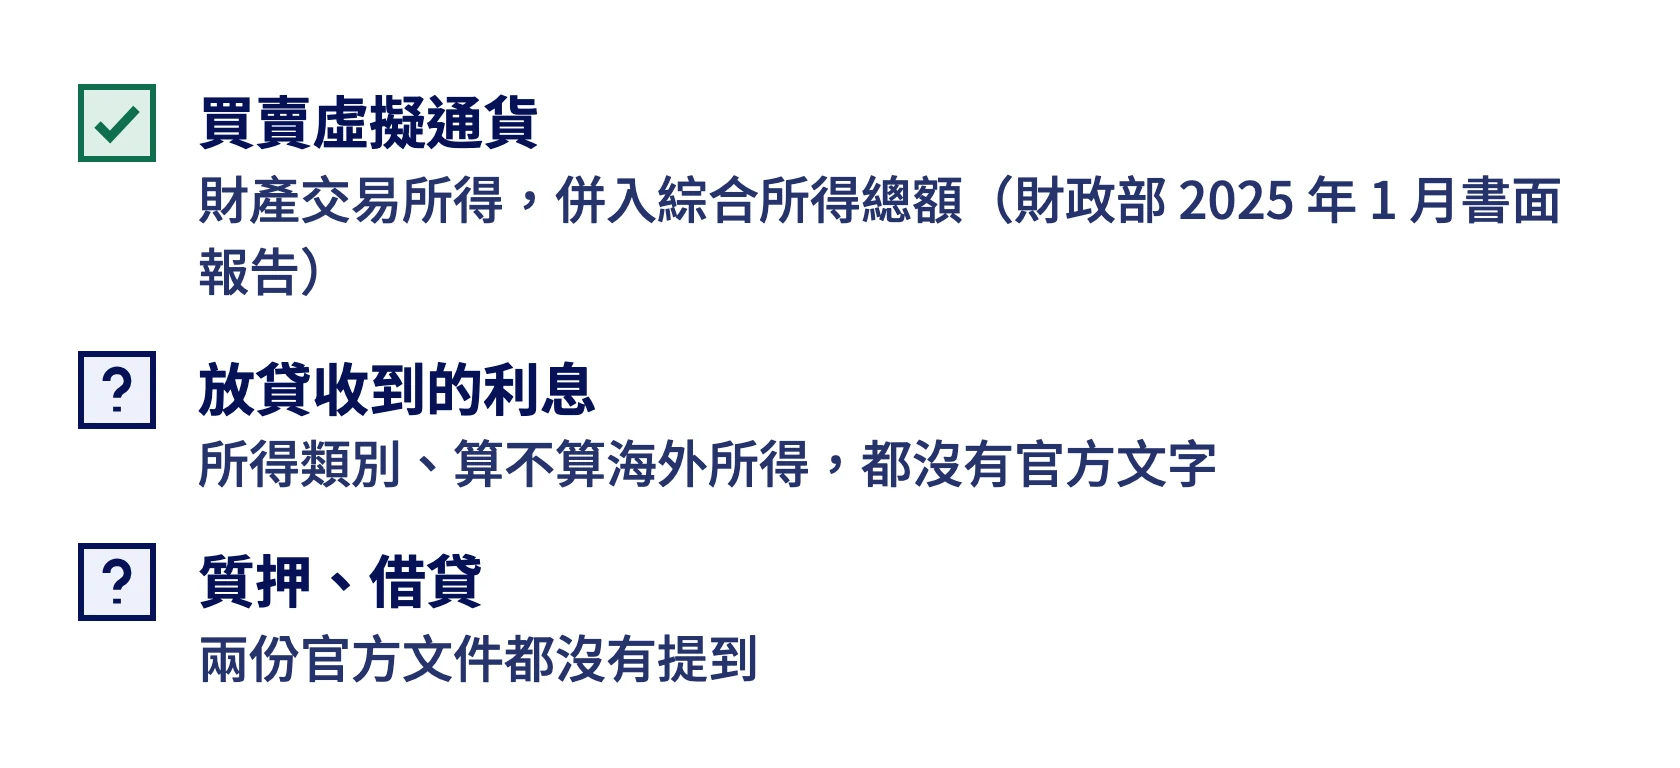
財政部 2025 年 1 月給立法院的書面報告寫,個人非經常性買賣非屬證券性質的虛擬通貨,所得屬於財產交易所得,用成交價減掉取得成本和相關費用,併入綜合所得總額課稅。
賦稅署在 2022 年的新聞稿也提醒投資人要備妥取得成本的證明文件。
這兩份文件談的都是買賣,沒有提到利息、質押或借貸。
放貸利息還沒有官方定性
到目前為止,財政部和各區國稅局都沒有針對虛擬資產借貸利息發過解釋令或新聞稿。
所得稅法裡有兩個類別看起來接近。利息所得的定義包含「其他貸出款項利息」,其他所得則是不屬於前面各類的所得。Bitfinex 的放貸利息會被歸到哪一類,官方沒有說。
會計師事務所的公開文章也是這樣描述現況。安永在 2026 年 3 月的文章提到,財政部只對買賣發過概述性的報告,其他型態的交易還在等進一步指示。
出金走哪條路,報法可能不一樣
官方沒講放貸利息,會計師對買賣的說法可以參考。安侯建業的會計師在 2026 年 5 月受訪時說,境內或海外是看交易所在哪裡:在台灣的交易所賺到的利得算國內財產交易所得,在海外交易所賺到的算海外財產交易所得。他也說所得實現看現金基礎,出金轉進銀行帳戶的時候算實現。
照這個說法,兩條常見的出金路會落在不同的規則。
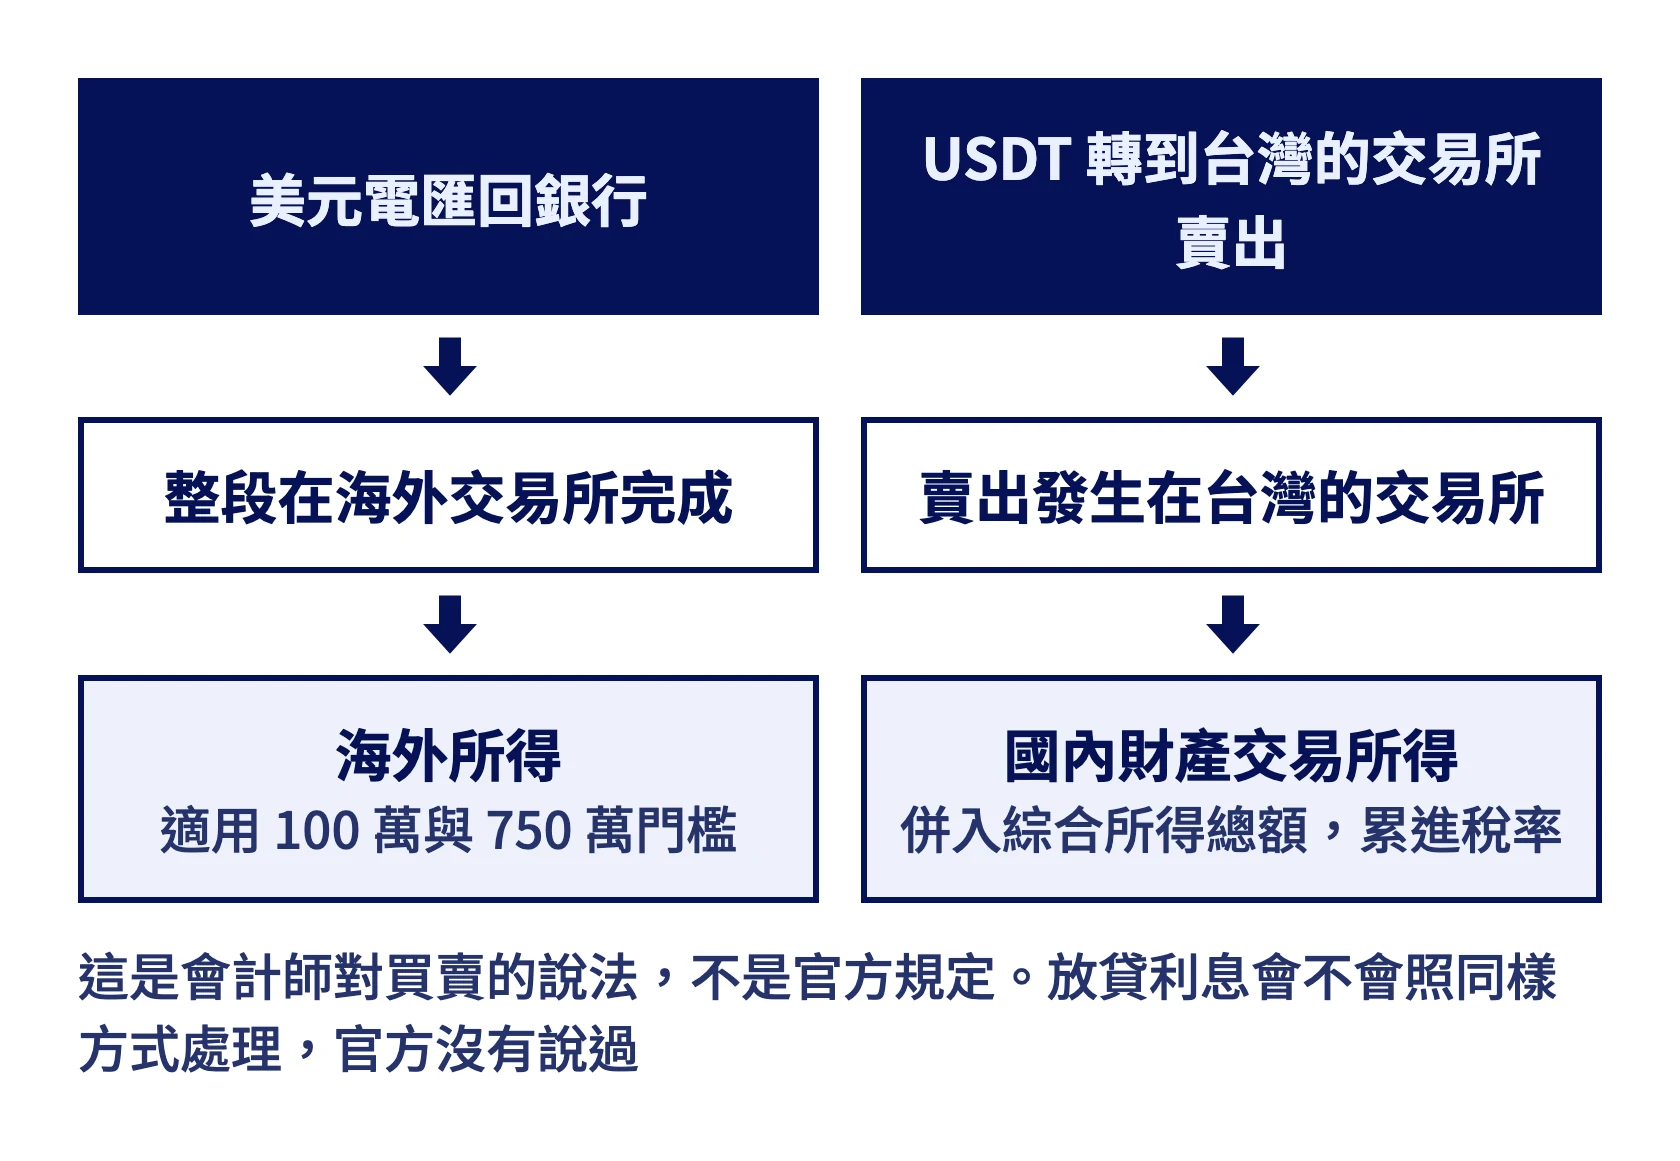
- 從 Bitfinex 把美元電匯回銀行。整段都在海外交易所完成,算海外所得,適用下一節的 100 萬與 750 萬門檻。
- 把 USDT 轉到台灣的交易所賣成新臺幣,例如 MAX。賣出發生在台灣的交易所,利得算國內的財產交易所得,要併入綜合所得總額按累進稅率課稅,沒有 100 萬和 750 萬的門檻。
第二條路多一個問題:當成利息收到的 USDT,成本要怎麼算。同一位會計師提醒,舉證不出成本,實務上有被認定為零成本的風險。
這些是會計師對買賣的看法,財政部沒有說明虛擬資產的所得怎樣算境內、怎樣算海外。放貸利息會不會照同樣的方式處理,官方也沒有說過。
兩條路的費用、門檻和時間,整理在Bitfinex 出金回台灣。
海外所得的門檻
走海外所得這條路,適用的是所得基本稅額條例。
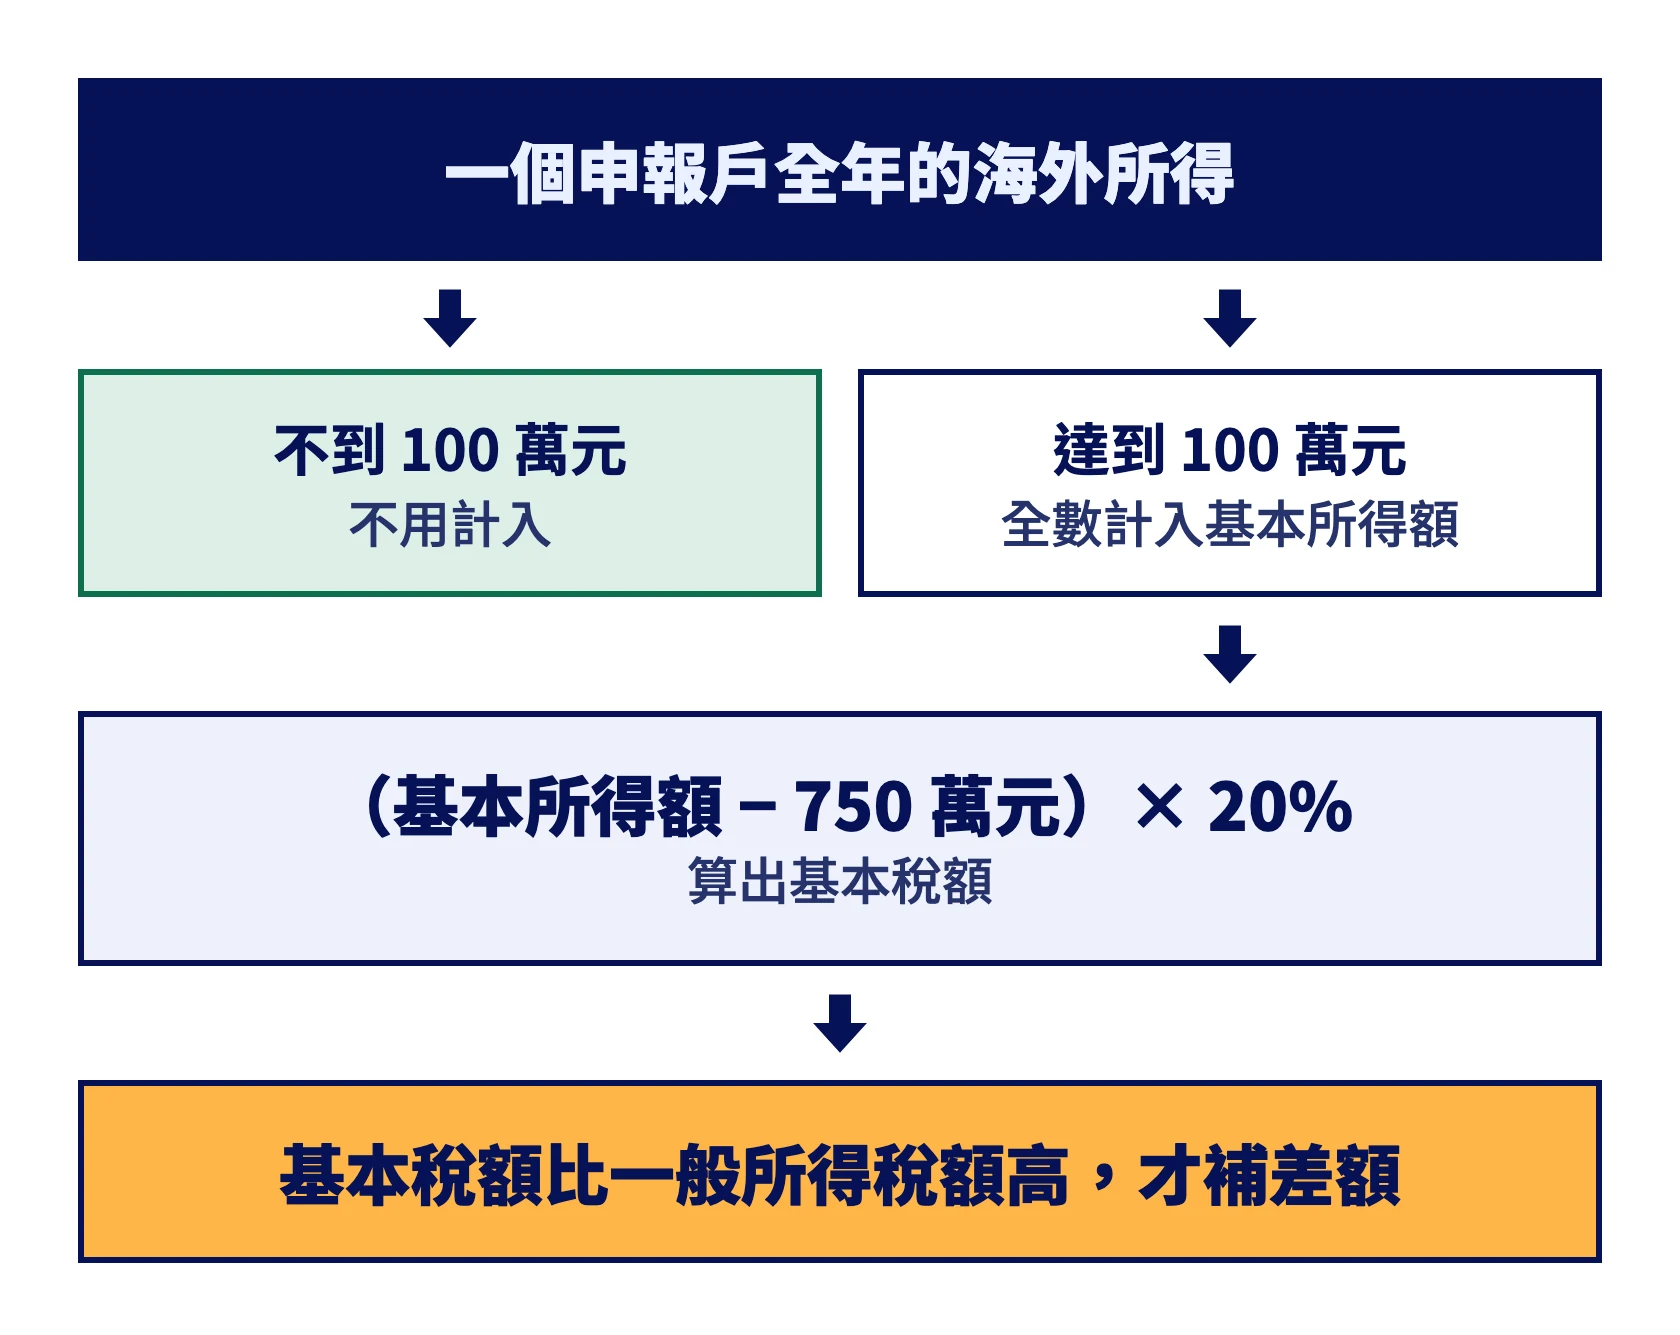
- 一個申報戶全年的海外所得不到新臺幣 100 萬元,不用計入。
- 達到 100 萬元就要全數計入基本所得額。
- 基本所得額扣掉 750 萬元後乘以 20%,算出基本稅額。基本稅額比一般所得稅額高的時候,才要補差額。
- 750 萬元這個數字,114 年度和 115 年度都適用。
海外所得不在國稅局提供查詢的所得資料裡,要自己申報。
還沒有答案的問題
- 放貸利息屬於利息所得、其他所得還是財產交易所得。
- 借出 USD 和借出 USDT 會不會有不同的處理。
- 所得在哪一天算實現:利息入帳那天、換成法幣那天,還是出金到銀行那天。
- 用 USDT 收到的利息怎麼折算成新臺幣。臺灣銀行沒有 USDT 的牌告匯率。
- 把利息收到的 USDT 轉到台灣的交易所賣出時,成本怎麼認定。
- Bitfinex 從利息收的手續費能不能當成本扣除,要報毛額還是淨額。
現在能做的準備
官方目前要求的文件只有兩種:虛擬資產的取得成本證明,以及申報海外所得時要附的收付款紀錄。
可以先把這些留好。
- Bitfinex 的帳本紀錄。Reports 頁可以匯出,裡面有每天入帳的放貸利息。
- 入金和出金的紀錄,包含交易所的對帳單和銀行的匯款紀錄。
- 利息入帳當天的美元匯率。海外所得以外幣計價時,規定是用給付日臺灣銀行買入與賣出即期匯率收盤價的平均數折算。
金額接近門檻或不確定怎麼報,直接問戶籍所在地的國稅局,或找會計師。
之後可能會變
《虛擬資產服務法》在 2026 年 7 月 22 日公布,施行日期還沒定。條文裡沒有課稅規定。財政部長在 2025 年 12 月說過,會依這部法律對虛擬資產的定義來課稅。
2026 年 9 月財政部發了一則營業稅的解釋令,認定銷售虛擬資產和穩定幣不在營業稅的課稅範圍。這跟個人的所得稅無關。
放貸的利息怎麼算、Bitfinex 手續費扣多少,可以看利息怎麼算。